Redução da produção e dificuldades na cadeia de abastecimento podem comprometer a posição da fabricante sul-coreana no sector dos telemóveis. A evolução dos custos de componentes e a pressão dos concorrentes colocam novos desafios à estratégia da Samsung num mercado cada vez mais competitivo
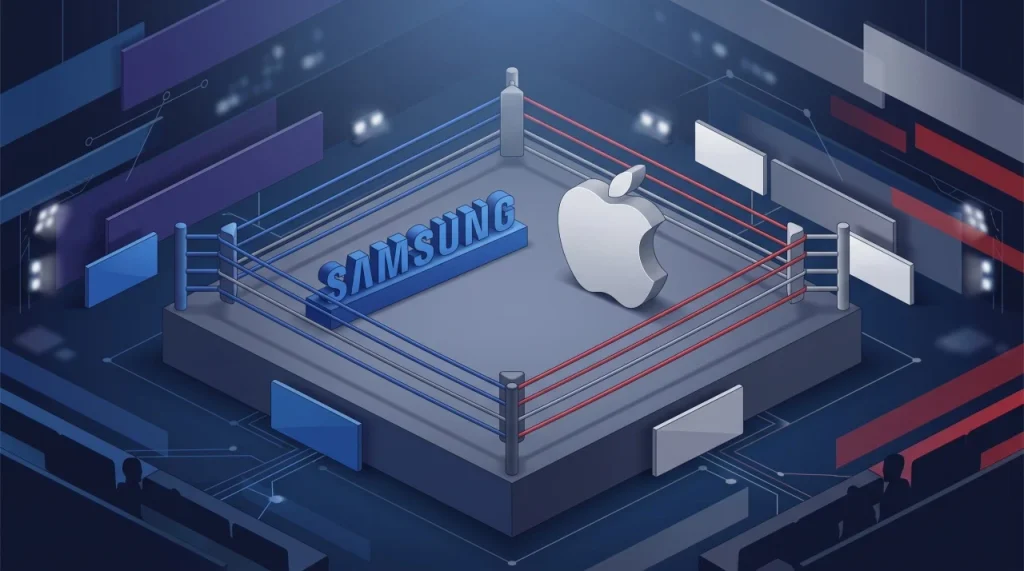
A Samsung poderá enfrentar dificuldades para manter a liderança mundial no mercado de smartphones devido a cortes na produção e a pressões crescentes sobre a cadeia de abastecimento. A situação surge num período em que os fabricantes procuram equilibrar a procura dos consumidores, os custos de produção e a necessidade de lançar equipamentos capazes de competir num mercado dominado pela inovação tecnológica.
A fabricante sul-coreana ocupa uma posição central no sector, com uma oferta que abrange desde modelos de entrada até equipamentos premium, incluindo as linhas Galaxy A e Galaxy S, além dos smartphones dobráveis Galaxy Z. Esta diversidade permite-lhe disputar diferentes segmentos de preço e alcançar consumidores com necessidades distintas.
No entanto, manter uma posição de liderança exige capacidade para produzir e distribuir grandes volumes de equipamentos, assegurar o fornecimento de componentes e responder rapidamente às mudanças na procura. Qualquer redução significativa na produção pode limitar a disponibilidade de determinados modelos e abrir espaço para os concorrentes conquistarem quota de mercado.
Apple ganha terreno com a nova geração do iPhone
A principal concorrente da Samsung neste cenário é a Apple, que está a registar um forte desempenho comercial com a série iPhone 18 Pro em mercados estratégicos, como os Estados Unidos e a China. O crescimento das remessas destes equipamentos poderá reduzir a distância entre as duas fabricantes na disputa pela liderança mundial.
A situação poderá ser reforçada com o início da comercialização do iPhone Duo, um novo equipamento destinado ao segmento premium. A entrada deste produto poderá atrair consumidores com maior poder de compra e aumentar a presença da Apple num mercado em que o valor médio dos dispositivos vendidos tem um peso crescente nos resultados das fabricantes.
A Apple beneficia também de um calendário de lançamentos que tradicionalmente impulsiona as suas remessas nos últimos meses do ano. O lançamento de novos modelos costuma gerar uma procura inicial elevada, permitindo à empresa aumentar temporariamente o número de equipamentos enviados para os canais de distribuição e comercialização.
Embora esta tendência sazonal seja habitual, a combinação entre o crescimento da Apple e a redução da produção da Samsung poderá tornar a disputa mais intensa durante os próximos trimestres.
2027 poderá trazer uma concorrência mais equilibrada
O início de 2027 poderá representar um desafio adicional para a fabricante sul-coreana. A Samsung prepara a chegada da família Galaxy S27, que deverá desempenhar um papel importante na estratégia da empresa para recuperar ou consolidar a sua posição no mercado.
Contudo, a Apple planeia lançar o iPhone 18 na versão padrão e o iPhone 18e durante o primeiro trimestre de 2027. Esta estratégia poderá alterar o comportamento habitual das remessas da marca norte-americana, que historicamente tende a registar um período de menor actividade após a fase inicial de vendas dos seus modelos lançados no final do ano.
A disponibilização de novos equipamentos durante os primeiros meses poderá permitir à Apple manter um volume mais elevado de envios ao longo do ano, em vez de depender sobretudo do impulso comercial do último trimestre. Se este calendário coincidir com uma produção mais limitada da Samsung, a diferença entre as duas fabricantes poderá diminuir ainda mais.
Importa, contudo, distinguir o volume de remessas das vendas efectivas aos consumidores. Os envios para distribuidores e lojas são frequentemente utilizados para calcular a posição das fabricantes no mercado, mas não representam necessariamente o número de equipamentos já vendidos aos utilizadores finais. A liderança pode variar consoante o período analisado e o indicador utilizado.
Crise dos chips pressiona a produção da Samsung
A redução do ritmo de fabrico da Samsung está relacionada com a actual crise no fornecimento e nos custos dos componentes electrónicos. A indústria dos smartphones enfrenta dificuldades associadas à disponibilidade de chips e ao encarecimento de componentes essenciais, incluindo a memória utilizada nos dispositivos.
A pressão sobre os custos obriga os fabricantes a rever os seus planos de produção e a decidir quais os equipamentos que devem receber prioridade. Quando os componentes ficam mais caros ou são difíceis de obter, as empresas podem reduzir os volumes de fabrico, concentrar recursos nos modelos mais rentáveis ou alterar as características técnicas dos produtos para controlar os custos.
No caso da Samsung, uma das respostas em consideração poderá passar pela redução de especificações técnicas em futuros modelos da série Galaxy A, que representa uma parte importante da sua oferta de gama média e de entrada.
Esta possibilidade demonstra que as dificuldades da cadeia de abastecimento não afectam apenas os equipamentos mais caros. Os smartphones acessíveis também podem sofrer alterações nos componentes, na capacidade de memória ou noutras características, uma vez que as margens de lucro destes produtos são geralmente mais limitadas.
A redução de especificações pode ajudar a controlar os custos de produção, mas também representa um risco comercial. Se os consumidores considerarem que os novos modelos oferecem menos funcionalidades pelo mesmo preço, poderão optar por equipamentos concorrentes com uma relação entre preço e desempenho mais atractiva.
O impacto na estratégia da fabricante sul-coreana
A Samsung terá de equilibrar três objectivos: controlar os custos, manter a disponibilidade dos equipamentos e preservar a competitividade das suas diferentes gamas. Uma redução demasiado acentuada da produção poderá limitar as vendas precisamente num período em que a concorrência procura conquistar novos clientes.
A linha Galaxy A é particularmente relevante nesta equação, por abranger consumidores que procuram smartphones com preços mais acessíveis. Uma eventual diminuição das especificações poderá permitir à fabricante proteger as margens, mas terá de ser acompanhada por uma estratégia de preços que mantenha os dispositivos competitivos.
Nos segmentos superiores, a empresa poderá continuar a apostar nos equipamentos Galaxy S e nos modelos dobráveis para reforçar a sua posição no mercado premium. No entanto, o sucesso desta estratégia dependerá da capacidade de responder à procura, assegurar o fornecimento de componentes e diferenciar os seus produtos perante a oferta da Apple.
A situação também evidencia uma dificuldade estrutural do sector: mesmo fabricantes com uma grande capacidade industrial podem ser afectadas por limitações no fornecimento de componentes essenciais. A dimensão da empresa não elimina a necessidade de gerir cuidadosamente os inventários, os fornecedores e os calendários de lançamento.
Liderança global continua em disputa
A possível perda da liderança pela Samsung não significa necessariamente uma quebra permanente da sua posição no mercado. As quotas podem mudar de trimestre para trimestre, sobretudo quando existem lançamentos importantes, alterações nos volumes de produção ou dificuldades na cadeia de abastecimento.
A Apple poderá beneficiar do desempenho da série iPhone 18 Pro e de um calendário de lançamentos mais distribuído ao longo de 2027. Por sua vez, a Samsung terá na família Galaxy S27 uma oportunidade para reforçar a sua oferta e responder à pressão da concorrência.
O resultado dependerá da evolução da produção, da disponibilidade de componentes, da procura dos consumidores e da capacidade das duas empresas para manter preços competitivos. Até serem divulgados dados consolidados sobre as remessas e a quota de mercado dos próximos trimestres, a eventual mudança de liderança permanece uma possibilidade, e não um resultado confirmado.
O cenário demonstra que a disputa pelo primeiro lugar no mercado mundial de smartphones depende não apenas da popularidade dos equipamentos, mas também da capacidade de produzir em escala, controlar os custos e manter uma oferta consistente ao longo do ano.