As ordens de compra na OPV do Standard Bank de Angola tornam-se irrevogáveis às 15h00 de 21 de Setembro. O prospecto responde a várias promessas feitas na apresentação à imprensa, e nem todas as respostas coincidem com a mensagem do banco.
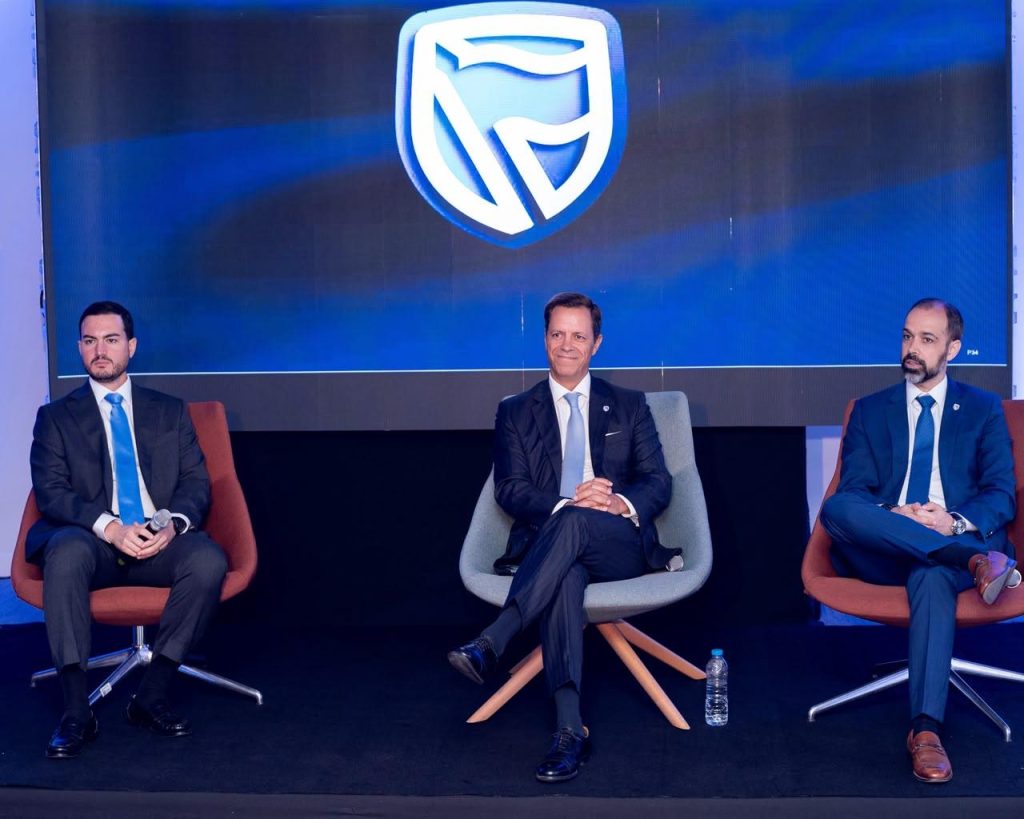
Na apresentação da Oferta Pública de Venda (OPV) aos jornalistas, a 14 de Setembro, a administração do Standard Bank de Angola (SBA) deixou três mensagens ao pequeno investidor:
- A operação vai espalhar as acções por muitos accionistas;
- O banco tem remunerado bem quem nele investe;
- A procura em bolsa deverá crescer.
O prospecto registado na Comissão do Mercado de Capitais (CMC) a 31 de Agosto permite testar cada uma delas.
A oferta ao público abrange 1,4 milhões de acções, 10% do capital, vendidas pelo Estado através do IGAPE. Decorre até às 15h00 de 25 de Setembro. Até às 15h00 de 21 de Setembro, as ordens podem ser alteradas ou revogadas. Depois disso, ficam firmes.
Quanto custa e como se paga
O preço por acção fica entre 41 220 e 50 000 kwanzas e é igual para todos os investidores da tranche pública.
- Com procura suficiente: o preço final é aquele a que a procura iguala ou supera a oferta.
- Com procura insuficiente: o preço final é o mais baixo indicado nas ordens recebidas, dentro do intervalo.
O preço será apurado, previsivelmente, a 28 de Setembro, numa sessão especial de bolsa da BODIVA. A liquidação está prevista para 29 de Setembro e o início da negociação para 30 de Setembro.
Quem dá uma ordem vê bloqueado na conta o valor correspondente ao preço máximo, 50 000 kwanzas por acção, ainda que venha a pagar menos. O montante provisionado para acções que não venham a ser atribuídas fica disponível depois da liquidação.
O banco e o Estado não cobram despesas aos investidores. Ao preço podem, porém, acrescer comissões de cerca de 0,85% do valor investido: 0,50% de corretagem, 0,20% para a BODIVA e 0,045% para a CEVAMA, todas com IVA de 14%. Podem ainda existir custos de abertura e manutenção da conta de títulos, conforme o preçário de cada intermediário.
A oferta não tem tomada firme nem garantia de colocação. Se sobrarem acções, a venda vale apenas para as que forem compradas e as restantes ficam com o Estado.
A dispersão depende da procura
“Os critérios que foram definidos e que foram votados vão permitir uma dispersão grande e não vão permitir que haja um investidor que tenha 10%”, afirmou o presidente da Comissão Executiva, Luís Teles.
A frase é literalmente correcta. O limite por investidor é de 1 399 999 acções, exactamente uma a menos do que a tranche inteira. Além disso, nenhum investidor pode, através da oferta, adquirir uma participação qualificada que, nos termos da lei bancária, exija comunicação ou autorização prévia do BNA. A lei define participação qualificada como 10% ou mais do capital ou dos direitos de voto, ou uma posição que permita influência significativa na gestão. A detenção de 1 399 999 acções corresponde a 9,99999% do capital.
Na prática, o prospecto não impede que um só investidor fique com quase toda a tranche. O que trava a concentração é o mecanismo de rateio, e esse só entra em funcionamento se a procura exceder a oferta.
Nesse caso, as acções são distribuídas por patamares acumulados:
- até 50 acções por investidor;
- até 1 200;
- até 4 000;
- até 15 000;
- até ao limite máximo.
Em cada patamar, as ordens elegíveis são satisfeitas até ao limite desse patamar. As ordens do mesmo investidor são somadas pelo número de identificação fiscal, mesmo que dadas a intermediários diferentes. Quando as acções restantes não chegam para completar um patamar, são repartidas proporcionalmente nesse patamar e o processo termina.
A aritmética mostra onde está o primeiro corte. Com 1,4 milhões de acções, o primeiro patamar esgota-se se mais de 28 000 investidores pedirem 50 ou mais acções. A partir desse número, segundo a mecânica descrita no prospecto, a distribuição não passa das 50 acções por investidor.
Se a procura ficar abaixo da oferta, não há rateio: cada ordem é satisfeita por inteiro. Nesse cenário, uma única ordem grande pode absorver uma parte relevante da tranche, até ao limite individual.
O prospecto permite ainda que o próprio Standard Bank Group, accionista de referência, participe na tranche do público, com as mesmas regras de preço e de rateio.
Um voto por cada 90 acções
Os estatutos atribuem um voto a cada 90 acções. Segundo o prospecto, só tem direito a estar presente na assembleia geral, e nela discutir e votar, quem puder exercer pelo menos um voto na data de registo.
Para chegar às 90 acções na oferta, um investidor tem de investir entre 3,71 milhões e 4,5 milhões de kwanzas, antes de comissões, consoante o preço final.
Os dois números cruzam-se. Se a procura for tão forte que o rateio pare no primeiro patamar, nenhum investidor da tranche pública recebe mais de 50 acções na oferta. Isso fica abaixo do mínimo exigido para votar e para estar presente na assembleia. Para lá chegar, teria de comprar mais acções em bolsa.
Qualquer accionista pode, ainda assim, propor acções de nulidade ou anulação de deliberações, nas condições da lei. Outros direitos exigem posições maiores:
- 0,5% dos direitos de voto, isoladamente ou em conjunto: pedir a suspensão judicial de uma deliberação;
- 1% do capital: receber os documentos preparatórios da assembleia;
- 5% do capital: consultar documentos na sede, pedir a convocação da assembleia, incluir pontos na ordem de trabalhos e apresentar propostas;
- 10% do capital: pedir informação por escrito ao Conselho de Administração.
Dividendos: uma prática, não um compromisso
“Na verdade, nós não temos uma política de dividendos, portanto não há um número previsto nessa política. O que temos é uma prática”, explicou o administrador executivo Eduardo Clemente. Referiu que o banco tem chegado “a este consenso dos 65% nos últimos 3 anos”.
Os números confirmam a prática e mostram que ela é mais longa. Nos exercícios de 2022 a 2025, o banco distribuiu exactamente 65% do lucro individual:
- 2022: 42,7 mil milhões de kwanzas;
- 2023: 43,6 mil milhões;
- 2024: 80,8 mil milhões;
- 2025: 97,2 mil milhões.
Na média dos últimos cinco exercícios, o rácio é de 64,4%, segundo o prospecto. O documento sublinha que este valor “tem carácter histórico e não constitui um compromisso futuro”.
Na actual estrutura de 14 milhões de acções, o dividendo do exercício de 2025 equivale a cerca de 6 943 kwanzas por acção. Face ao intervalo da oferta, isso daria um rendimento bruto de 13,9% a 16,8%, antes da retenção na fonte (cálculo da OUTSIDE). É um número retrospectivo, não uma previsão.
Há três razões para não o projectar sem cautela.
1. O dividendo de 2025 não é para os novos accionistas. Esse dividendo já consta do historial de distribuições do prospecto, e o balancete do banco do 2.º trimestre de 2026 mostra uma redução dos resultados transitados de valor igual. Quem compra na oferta só terá direito a lucros cuja distribuição seja deliberada depois de se tornar accionista. Salvo adiantamentos sobre lucros, que a lei e os estatutos permitem, o primeiro dividendo possível será o relativo ao exercício de 2026, a deliberar em 2027.
2. A decisão depende de um só accionista. Depois da cotação, reter o lucro remanescente exige 50% dos votos mais um. O Standard Bank Group ficará com 74,9996% do capital, e o prospecto admite que o grupo “poderá impedir a distribuição de dividendos num determinado ano fiscal”.
3. Os resultados podem abrandar. O lucro individual subiu 85% em 2024 e 20% em 2025, para 149,5 mil milhões de kwanzas. Os resultados cambiais valeram 23% do produto bancário de 2025. O prospecto nota que a inflação desceu para um dígito em Julho de 2026 e admite que a evolução do enquadramento macroeconómico e monetário poderá aumentar a pressão sobre as margens financeiras. O Conselho de Administração espera “níveis de rentabilidade robustos, ainda que sujeitos à normalização gradual do enquadramento macroeconómico”.
Do lado fiscal, os dividendos de acções cotadas pagam 5% de imposto sobre a aplicação de capitais durante cinco anos a contar da admissão à negociação, metade da taxa normal de 10%. Nas mais-valias de particulares, só metade do ganho é tributada, à taxa de 10%.
Quem garante que se consegue vender
O prospecto declara que não foram celebrados contratos de fomento de mercado, nem contratos de liquidez ou de estabilização. Não há, portanto, uma entidade contratada para assegurar ofertas de compra e venda das acções em bolsa. O emitente também não tem notação de risco.
O CEO da Standard Invest, Fábio Guedes, reconheceu no encontro com a imprensa os picos observados nas operações executadas no mercado secundário. Disse esperar que a procura aumente, mas não avançou números para o volume diário esperado.
O prospecto é mais directo nos factores de risco: “poderá não se desenvolver um mercado suficientemente líquido para a negociação” das acções, risco que pode ser “amplificado dada a imaturidade actual do mercado de capitais angolano”. Acrescenta que o preço da oferta “não é necessariamente indicativo” do preço das transacções seguintes.
A parte negociável é reduzida. Os 10% do público somam 1,4 milhões de acções. O prospecto não menciona acordos de bloqueio (lock-up) para o Standard Bank Group ou para o Estado, que ficam com os restantes 90%. Indica apenas que as acções podem ser transaccionadas livremente após a admissão, dentro das regras sobre participações qualificadas. A venda dos 15% do Estado depende das regras das privatizações e do direito de preferência do grupo.
Se a admissão à bolsa falhar
A admissão ao Mercado de Bolsa não é automática. Se a oferta não dispersar pelo menos 5% do capital, ou se não se previr uma capitalização bolsista de pelo menos 500 milhões de kwanzas, o banco pedirá a admissão ao MROV.
O MROV é um segmento do mercado de balcão organizado da BODIVA, também regulamentado, destinado exclusivamente ao registo de operações já realizadas, mas não liquidadas. Nesse mercado, segundo o prospecto, as acções “não terão um preço oficial” e a liquidez “será reduzida”. Nesse cenário, os investidores não têm direito a desfazer a compra e o Estado não está obrigado a devolver o dinheiro.
Há um segundo cenário, distinto. Se a admissão for recusada por facto imputável ao banco, ao Estado, aos intermediários ou a pessoas com eles relacionadas, os compradores podem resolver a compra no prazo de 60 dias. O Estado tem então 30 dias para devolver o dinheiro. O prospecto ressalva que o banco “não terá qualquer obrigação” perante os investidores se o Estado não o fizer.