Na oferta pública sobre 34% do banco, o Standard Bank Group compra 24% a um preço acordado de antemão, 24 cêntimos acima do limite inferior do intervalo aberto ao público. No fim da operação, o accionista sul-africano sobe para 74,9996%. As 56 acções que faltam para os 75% estão em nome de três administradores, que as detêm “em representação” do grupo.
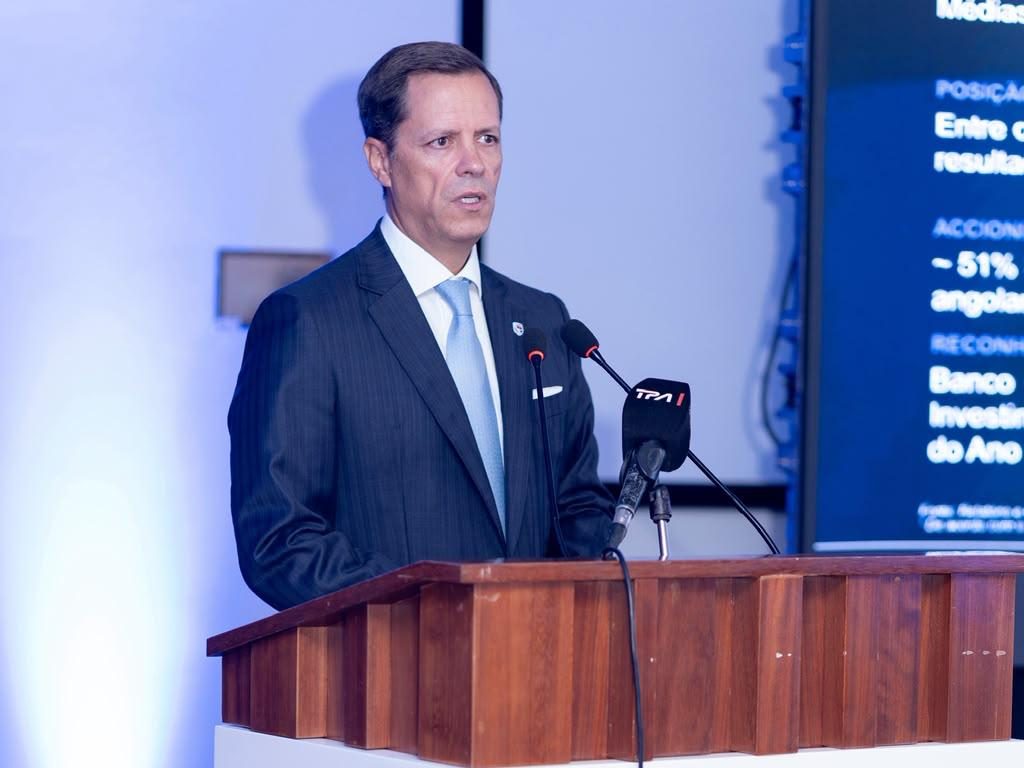
Na apresentação da Oferta Pública de Venda (OPV) à imprensa, ontem, 14 de Setembro, na sede do banco em Talatona, o presidente da Comissão Executiva do Standard Bank de Angola (SBA), Luís Teles, procurou afastar a ideia de que a operação mexe no equilíbrio de poder. “Não se pretende mudar o controlo do banco. O grupo Standard Bank sempre teve o controlo do banco e continuará a ter”, afirmou.
O prospecto registado na Comissão do Mercado de Capitais (CMC) a 31 de Agosto confirma que o controlo se mantém, mas mostra também que se reforça. E o preço a que o grupo reforça a posição foi acordado antes de o público ser chamado a licitar.
Dois preços para a mesma acção
O Instituto de Gestão de Activos e Participações do Estado (IGAPE) vende 4,76 milhões de acções, correspondentes a 34% do capital. São parte dos 49% que pertenciam à sociedade AAA Activos, apreendidos a favor do Estado em 2020. A reversão definitiva foi confirmada pelo Tribunal Constitucional em acórdão publicado em Julho de 2023, e as decisões já transitaram em julgado.
A oferta divide-se em duas tranches. A primeira, de 3,36 milhões de acções (24%), está reservada ao Standard Bank Group Limited (SBGL). A segunda, de 1,4 milhões de acções (10%), destina-se ao público em geral.
As acções são as mesmas. “As acções estão todas dentro da mesma categoria, não temos preferência por qualquer tipo de acção”, disse Luís Teles no mesmo encontro. O preço é que não é igual.
O público licita num intervalo entre 41 220 e 50 000 kwanzas por acção. O preço final será fixado, previsivelmente, a 28 de Setembro, em função da procura. Para o grupo sul-africano, o preço já está definido: 41 220,238095238 kwanzas por acção.
O número de casas decimais é invulgar e tem uma leitura aritmética. Multiplicado pelas 3,36 milhões de acções do lote, esse preço dá 138,5 mil milhões de kwanzas. Tudo indica que o preço unitário resulta da divisão de um montante global redondo pelo número de acções.
A diferença entre as duas tranches pode chegar a 8 780 kwanzas por acção, ou 21,3%. Se a procura empurrar o preço para o topo do intervalo, o investidor particular pagará por cada acção mais de um quinto acima do valor pago pelo accionista que, com esta operação, fica com 74,9996% do banco.
Para o Estado, a diferença tem expressão concreta. Se o SBGL pagasse o preço máximo do intervalo, o lote de 24% renderia 168 mil milhões de kwanzas, mais 29,5 mil milhões do que o valor acordado (cálculo da OUTSIDE).
Uma avaliação sem autor nem número
Segundo o prospecto, o preço do SBGL foi “determinado com base numa avaliação independente, tendo sido fixado e previamente acordado com o Accionista SBGL”. A avaliação usou os métodos dos fluxos de caixa descontados e dos múltiplos de mercado. Os pressupostos, entre os quais a taxa de desconto, o valor residual e os múltiplos de cotação, tiveram em conta as estimativas de crescimento do plano de negócios do banco para 2026-2029, aprovado pelo Conselho de Administração.
O documento não identifica quem fez a avaliação nem o valor a que chegou, e não divulga as taxas usadas.
O preço acordado permite, ainda assim, calcular o valor implícito do banco. A 41 220 kwanzas por acção, os 14 milhões de acções valem cerca de 577 mil milhões de kwanzas. É 3,9 vezes o lucro de 2025, que foi de 149,5 mil milhões em base individual. Ao preço máximo do intervalo, a avaliação sobe para 700 mil milhões, ou 4,7 vezes esse lucro.
Segundo o estudo da Deloitte citado no prospecto, o SBA teve em 2025 a rendibilidade dos capitais próprios mais elevada do sector, cerca de 44%.
Há ainda uma questão de coerência documental. O Código de Valores Mobiliários exige um estudo de viabilidade económico-financeira, entre outros casos, quando o preço de uma oferta se baseie “de modo predominante nas perspectivas de rentabilidade futura” do emitente. O prospecto conclui que nenhuma das situações previstas se verifica e dispensa o estudo. No entanto, o único preço já fixado na operação, o do SBGL, apoia-se em parte num modelo de fluxos de caixa descontados, que por definição assenta em rendimentos futuros.
Numa das respostas aos jornalistas, Luís Teles remeteu para o documento. “Não é possível à equipa de gestão falar, nem a nenhum intermediário, sobre as decisões futuras da empresa, uma vez que não constam no prospecto”, afirmou. Os pressupostos do plano de negócios que sustentam o preço do grupo também não constam.
As 56 acções que completam os 75%
Antes da oferta, o capital do SBA repartia-se assim:
- 7 139 944 acções do SBGL (50,9996%);
- 6 860 000 acções do Estado (49%);
- 56 acções em nome de três pessoas singulares: Wilhelmus Jacobus Engelbrecht (28), administrador não executivo e director regional do grupo para a África Ocidental, e os administradores executivos Luís Teles (14) e Eduardo Clemente (14).
O prospecto esclarece que os três “detêm as respectivas acções em representação do Grupo SBG”.
Com a compra dos 3,36 milhões de acções, o SBGL fica com 10 499 944 acções, ou 74,9996% do capital. Somadas as 56 acções detidas em seu nome, o conjunto chega a 10 500 000 acções: exactamente 75%.
Até à admissão à negociação, prevista para 30 de Setembro, vigoram disposições transitórias dos antigos estatutos. Estas exigem 75% dos votos emitidos em assembleia geral para:
- Alterar os estatutos;
- Aumentar ou reduzir o capital;
- Aprovar as demonstrações financeiras;
- Dissolver a sociedade;
- Decidir a aplicação de resultados;
- Aprovar fusões ou aquisições que envolvam montantes iguais ou superiores a 25% do capital;
- Alterar de forma material a actividade.
Esse regime caduca com a admissão à negociação.
Depois da cotação, o limiar de três quartos continua a contar em matéria de lucros. Os novos estatutos exigem accionistas que representem pelo menos três quartos do capital para afastar o regime geral de aplicação de resultados. A Lei das Sociedades Comerciais, por sua vez, exige três quartos dos votos correspondentes ao capital para deixar de distribuir, em cada ano, pelo menos metade do lucro distribuível. A retenção do lucro remanescente passa a depender de 50% dos votos mais um, maioria que o grupo detém sozinho.
O próprio prospecto descreve as consequências nos factores de risco. Após a oferta, o SBGL terá direitos de voto “suficientes para exercer o domínio sobre o Emitente, reforçando, inclusive, esta posição”. Poderá aprovar ou bloquear deliberações como a nomeação da maioria do Conselho de Administração e bloquear alterações aos estatutos. Poderá ainda propor aumentos de capital “nos quais Accionistas minoritários poderão não querer ou ter a possibilidade de participar e, consequentemente, diluir as respectivas participações”. E poderá “impedir a distribuição de dividendos num determinado ano fiscal”.
O prospecto permite também que o SBGL participe na tranche destinada ao público, sujeito às mesmas regras de preço e rateio dos restantes investidores.
Os 15% que ficam também passam pelo grupo
Concluída a oferta, os 15% que o Estado conserva serão transferidos do IGAPE para o Fundo Soberano de Angola (FSDEA), ao abrigo de um despacho presidencial de Novembro de 2025. O Estado continua a ser o beneficiário último.
O acordo parassocial entre o SBGL e o IGAPE, ao qual o FSDEA adere com efeitos a partir da transferência, dá ao grupo direito de preferência na venda dessas acções a entidades que não pertençam ao Estado, fora das excepções previstas no acordo. O mecanismo abrange uma eventual venda em bolsa. Nesse caso, o acordo prevê que a preferência possa ser exercida ao melhor preço resultante do processo de formação de preço, na proporção da participação do grupo.
Se o SBGL não exercer o direito, a venda tem de ser concretizada em 12 meses, a um preço não inferior e em condições não mais favoráveis para o comprador do que as notificadas. Tudo fica sujeito à Lei de Bases das Privatizações.
A 14 de Agosto, a CMC decidiu que o acordo não implica imputação recíproca de direitos de voto entre o SBGL e o Estado.
Na prática, qualquer futura venda da participação remanescente do Estado fora do sector público terá de respeitar a preferência do grupo que já controla o banco.
O que compra o investidor
As condições descritas constam do prospecto registado na CMC. O que muda é a leitura da frase com que o banco apresentou a operação.
“O que é importante é perceber que com os 10% das acções é possível partilhar os resultados do banco com milhares de investidores”, disse Luís Teles. Os resultados serão partilhados. As decisões sobre quanto desses resultados é distribuído, sobre o capital e sobre os estatutos ficam concentradas num accionista que reforça a posição ao preço mínimo do intervalo.