Modelo permite instituições financeiras expandirem presença em 324 municípios sem investimento em infraestrutura física tradicional
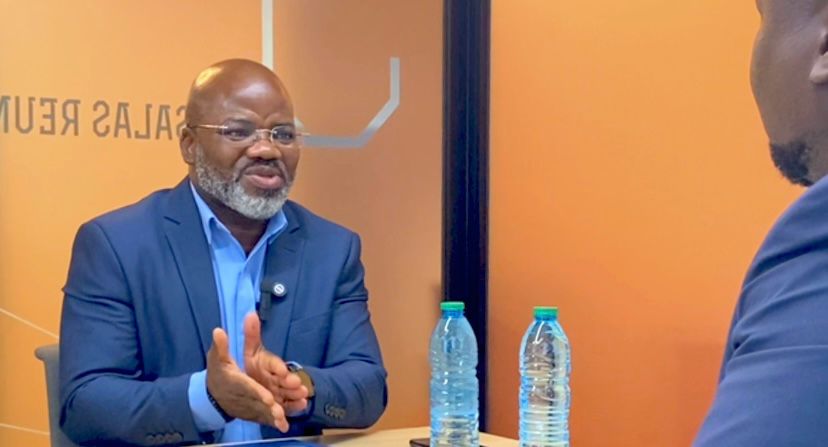
Os bancos comerciais angolanos estão a adoptar uma estratégia de expansão baseada em agentes bancários como alternativa de baixo custo à abertura de novas agências físicas, revelou Ernesto Manuel, CEO do Grupo Olho Singelo e consultor especializado em implementação de redes de agentes bancários.
“Muitos dizem que o agente bancário é mão-de-obra barata. Se eu tiver 10 postos de agente bancário em Luanda, o que eu gastaria tendo uma agência bancária é de longe comparável com o que eu pago para esses 10 agentes bancários”, afirmou o empresário em entrevista à revista Outside.
A declaração ajuda a explicar o crescimento explosivo de 641% registado em 2024, quando a rede passou de 998 para 7.397 agentes bancários, segundo o relatório da Deloitte sobre a banca angolana. Este salto quantitativo reflecte uma reorientação estratégica do sector financeiro nacional face aos desafios de cobertura territorial num país com 324 municípios e apenas 21 bancos comerciais.
“Ao invés de crescer e abrir mais balcões, os bancos preferem reduzir a abertura de balcões e aumentar a expansão de serviços por via de redes de agente bancário”, explicou Ernesto Manuel, sinalizando uma mudança estrutural no modelo de distribuição bancária em Angola.
O modelo de agente bancário assenta em pequenos e médios empreendedores que já operam negócios locais — salões de beleza, barbearias, cantinas, cybers ou pequenos comércios — e que passam a oferecer serviços bancários básicos como abertura de contas, depósitos, levantamentos e transferências. O agente trabalha com capital próprio e recebe comissões pelas transacções processadas, sem que o banco assuma custos fixos com instalações, segurança ou pessoal.
Apenas seis bancos adoptaram este modelo até ao momento. O Banco BAI lidera o mercado, completando 11 anos de operação em 2025, seguido pelo BFA, Standard Bank e BNI. A liderança do BAI consolidou-se ao ponto de a instituição movimentar mais de AOA 250 mil milhões através da sua rede de agentes apenas em 2024.
A ausência dos restantes 15 bancos comerciais neste segmento deve-se, segundo o empresário, a desconhecimento sobre o funcionamento do modelo. “Cheguei a estar dentro de um conselho consultivo de um dos bancos da nossa praça, um dos grandes, e estranhei vendo administradores, PCE, PCA, a fazerem perguntas sobre isso. Então, muitos desconhecem. Fruto dessa desinformação é que não aderiram ainda”, revelou.
A estratégia de redução de custos através de agentes bancários surge num contexto em que a expansão física da banca enfrenta limitações financeiras e operacionais. A abertura de uma agência tradicional implica investimentos em imóveis, sistemas de segurança, cofres, equipamentos tecnológicos e uma equipa permanente de funcionários, tornando inviável a presença bancária em municípios de baixa densidade populacional ou rendimento médio reduzido.
Em contraste, o agente bancário requer investimento mínimo do banco — essencialmente formação inicial e equipamento básico como terminais de pagamento (POS) ou tablets — enquanto o empreendedor assume os custos de instalação e operação. Esta assimetria de custos torna o modelo particularmente atractivo para instituições que procuram aumentar a capilaridade sem comprometer rentabilidade.
Contudo, o modelo apresenta limitações. Ernesto Manuel alertou que a qualidade do serviço nem sempre acompanha a expansão quantitativa. “Há agentes bancários que, infelizmente, não realizam serviços de pagamento por referência para o Estado, ou seja, o Rupe Multicaixa. É um serviço muito procurado”, exemplificou, sugerindo que alguns agentes operam com funcionalidades restritas.
A questão coloca-se: a estratégia de contenção de custos dos bancos poderá comprometer os objectivos de inclusão financeira quando os agentes não oferecem o espectro completo de serviços bancários? A resposta a esta questão será determinante para avaliar se a explosão quantitativa de 2024 se traduzirá efectivamente em maior acesso financeiro para a população angolana.
Comparação de Custos — Agência vs. Agente Bancário
Agência bancária tradicional:
- Imóvel (compra ou arrendamento)
- Sistemas de segurança física (alarmes, câmaras, cofres)
- Equipamentos (caixas, computadores, mobiliário)
- Pessoal fixo (gestores, caixas, segurança)
- Custos operacionais contínuos (electricidade, manutenção, telecomunicações)
Agente bancário:
- Equipamento POS ou tablet (fornecido pelo banco)
- Formação inicial (custo único)
- Comissões por transacção (custo variável)
- Zero custos fixos com instalações ou pessoal para o banco
- Empreendedor assume custos de espaço, electricidade e segurança